

Chợ Giá – Ngân hàng Trung ương Nhật Bản (BOJ) gần như chắc chắn sẽ tiếp tục nâng lãi suất trong cuộc họp ngày 18/9 tới nhằm kiềm chế áp lực lạm phát do giá năng lượng leo thang, đồng thời vực dậy đồng yên dưới sự giám sát sát sao từ phía Washington.
Giới đầu tư hiện đang nín thở chờ đợi quyết định lãi suất từ Cục Dự trữ Liên bang Mỹ (Fed) vào ngày 16/9, nối gót việc Ngân hàng Trung ương Châu Âu (ECB) đã quyết định nới rộng biên độ thắt chặt bằng một đợt tăng lãi suất ngay tuần trước.
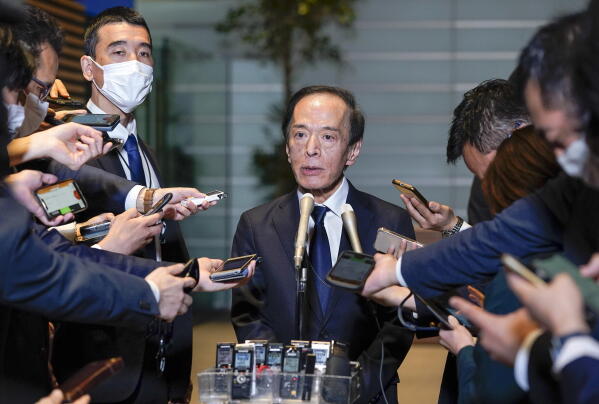
Với BOJ – cơ quan có lịch họp chính sách từ ngày 17 đến 18/9 – yếu tố bất ngờ không còn nhiều: Bản thân một số thành viên hội đồng đã phát đi tín hiệu cho thấy họ sẽ nâng lãi suất chủ chốt thêm 0,25 điểm phần trăm, đưa chi phí đi vay lên mức 1,25% — đỉnh cao nhất trong hơn ba thập kỷ qua. Lần tăng lãi suất gần nhất diễn ra vào tháng 6.
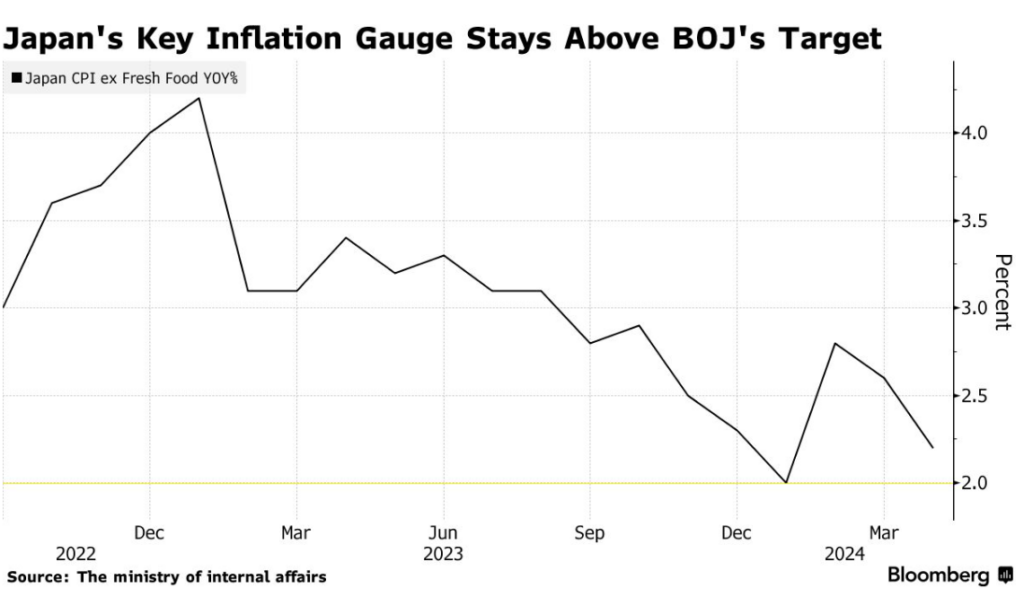
Áp lực buộc các nhà điều hành chính sách phải đẩy chi phí vốn lên cao ngày càng lớn, trong bối cảnh xung đột tại Trung Đông kéo dài không có hồi kết đang làm bùng nổ giá dầu, tiếp tục đẩy mặt bằng lạm phát đi lên. Song song với đó, đồng yên mất giá trầm trọng cũng đang thổi phồng chi phí hàng hóa nhập khẩu. Lạm phát đã tăng tốc trong tháng 7, tiến sát mục tiêu 2% mà BOJ đề ra.
Ông Takehiko Nakao, cựu Thứ trưởng Tài chính phụ trách đối ngoại kiêm cựu Chủ tịch Ngân hàng Phát triển Châu Á (ADB), chia sẻ với hãng tin AFP: “Việc nâng lãi suất lên 1,25% trong kỳ họp tháng 9 này đã được thị trường định giá từ trước (priced in). Trước đà leo thang của lạm phát, việc điều chỉnh tăng lãi suất phải được thực hiện một cách kịp thời. Nếu chậm trễ phản ứng, cái giá phải trả có thể là việc buộc phải tăng sốc lãi suất về sau.”
Điều này hé lộ viễn cảnh về những đợt tăng lãi suất tiếp theo với tần suất dày đặc hơn chừng nào chiến sự tại Trung Đông còn tiếp diễn.
Marcel Thieliant đến từ hãng nghiên cứu Capital Economics nhận định: “Chúng tôi kỳ vọng lạm phát lõi — loại trừ thực phẩm tươi sống và năng lượng — sẽ tiếp tục leo lên mức 2,5% vào đầu năm 2027. Hơn nữa, nếu chính phủ không tái khởi động các gói trợ giá điện và khí đốt, chi phí sản xuất năng lượng gia tăng có thể đẩy lạm phát toàn phần vượt xa mốc 3%.” Ông Thieliant dự báo lãi suất có thể chạm ngưỡng 2% vào giữa năm 2027.
Đồng yên yếu và sức ép ngoại biên
Các nhà hoạch định tiền tệ cũng chịu áp lực buộc phải cứu trợ đồng nội tệ. Hồi tháng 7, đồng yên đã rơi xuống đáy sâu nhất trong 40 năm so với đồng đô la Mỹ, buộc Mỹ và Nhật Bản phải tiến hành một cuộc can thiệp lịch sử phối hợp trên thị trường ngoại hối.
Đồng tiền này chịu áp lực bán tháo chủ yếu bởi khoảng cách lãi suất quá lớn giữa một bên là Nhật Bản duy trì mức lãi suất thấp và bên kia là Cục Dự trữ Liên bang Mỹ (Fed), tạo động cơ cho dòng vốn dịch chuyển sang các tài sản định giá bằng đô la có suất sinh lợi hấp dẫn hơn.
Shigeto Nagai, nhà phân tích tại Oxford Economics, phân tích: “Động thái can thiệp chung hồi cuối tháng 7 chỉ mang lại tác động ngắn hạn cho đồng yên, nhưng nó lại khoét sâu thêm áp lực buộc BOJ phải đẩy nhanh tốc độ nâng lãi suất. Thị trường đang có xu hướng hiểu rằng Bộ trưởng Tài chính Mỹ ngầm yêu cầu Nhật Bản phải tăng lãi suất nhanh hơn để đổi lấy sự hậu thuẫn trong việc can thiệp tỷ giá. Chi phí kinh tế lẫn chính trị nếu làm phật lòng thị trường và Washington lúc này đã trở nên quá lớn để BOJ và chính phủ Nhật Bản có thể phớt lờ.”
Trong cuộc trao đổi hồi tháng 8 với Thống đốc BOJ Kazuo Ueda, ông Bessent đã bày tỏ “sự ủng hộ mạnh mẽ đối với các bước đi quyết đoán về thị trường và tiền tệ của Nhật Bản nhằm giải quyết tình trạng đồng yên bị định giá thấp một cách trầm trọng”.
Sau nhiều năm theo đuổi chính sách siêu nới lỏng kéo dài tới tận năm 2024, ông Nakao chỉ rõ: “Bước đi chậm chạp của BOJ trong tiến trình bình thường hóa lãi suất chính là nguyên nhân cốt lõi đằng sau sự yếu kém của đồng yên.”
Đồng yên yếu làm đắt đỏ hóa hàng hóa nhập khẩu, từ đó châm ngòi cho lạm phát. Dù nó có thể cải thiện sức cạnh tranh của các nhà xuất khẩu Nhật Bản, nhưng “mặt trái của nó — sự sụt giảm sức mua gây sức ép lên tiêu dùng và đầu tư — vẫn chưa được nhìn nhận thấu đáo”, ông Nakao cảnh báo.
Trên hết, để bảo vệ đồng yên, “điều tối quan trọng là chính phủ Nhật Bản phải kéo giảm khối lượng nợ công khổng lồ và củng cố niềm tin của thị trường”.
Chính sách tài khóa của Thủ tướng Nhật Bản Sanae Takaichi — vốn ưu tiên kích thích kinh tế mạnh mẽ bằng cách gia tăng chi tiêu công (đặc biệt cho quốc phòng) và các ưu đãi thuế — đang khiến giới đầu tư đứng ngồi không yên. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Nhật Bản đã vượt mốc 3% vào ngày 15/9, chạm mức cao nhất kể từ năm 1996.
Gia tăng thêm lo ngại của thị trường là việc Nhật Bản chính thức thông qua sắc lệnh cắt giảm mạnh thuế doanh thu đối với thực phẩm vào ngày 15/9, dự kiến áp dụng từ tháng 4 tới.
GÓC NHÌN CHUYÊN GIA KINH TẾ: BỐI CẢNH VĨ MÔ VÀ CÁC SỰ KIỆN GẦN ĐÂY
Nhìn nhận vấn đề từ lăng kính kinh tế học vĩ mô, tình huống mà Nhật Bản đang đối mặt phản ánh một “bộ ba bất khả thi” (policy trade-off) phức tạp giữa chính sách tiền tệ, chính sách tài khóa và áp lực địa chính trị ngoại biên:
-
Thế tiến thoái lưỡng nan giữa Tài khóa và Tiền tệ (Fiscal-Monetary Conflict):
-
Trong khi BOJ đang chật vật thắt chặt tiền tệ để neo giữ đồng yên và chống lạm phát, chính sách tài khóa bành trướng dưới thời Thủ tướng Sanae Takaichi (với các gói chi tiêu quốc phòng và cắt giảm thuế thực phẩm) lại bơm thêm tiền ra nền kinh tế. Sự bất đồng bộ này tạo ra hiệu ứng ngược: chính sách tài khóa làm gia tăng tổng cầu, buộc BOJ phải tăng lãi suất mạnh tay hơn nữa.
-
Hậu quả trực tiếp là lợi suất trái phiếu chính phủ kỳ hạn 10 năm (JGB) vọt lên trên 3% — mức chưa từng thấy kể từ năm 1996. Đối với một quốc gia có tỷ lệ nợ công trên GDP vượt ngưỡng 250% như Nhật Bản, chi phí trả nợ lãi vay sẽ phình to nhanh chóng, làm suy yếu tính bền vững tài khóa quốc gia.
-
-
Cú sốc lạm phát chi phí đẩy (Cost-push Inflation) và Sức mua thực tế:
-
Nhật Bản hiện không còn đối mặt với bóng ma giảm phát (deflation) truyền thống mà đang kẹt trong cơ cấu lạm phát do chi phí đẩy: giá năng lượng toàn cầu leo thang từ cuộc khủng hoảng Trung Đông cộng hưởng với việc đồng yên mất giá.
-
Dù các đợt tăng lương trong phong trào đàm phán lương Shunto đã cải thiện phần nào thu danh nghĩa, tốc độ tăng của lạm phát lõi và giá năng lượng/lương thực đang ăn mòn thu nhập khả dụng của người dân. Nếu tiêu dùng tư nhân suy yếu, nền kinh tế có nguy cơ rơi vào trạng thái đình đốn kèm lạm phát (stagflation).
-
-
Áp lực ngầm từ Washington và Sự mất tự chủ chính sách:
Việc Mỹ (thông qua Bộ trưởng Tài chính) công khai “bật đèn xanh” và thúc ép Nhật Bản can thiệp tỷ giá đi kèm với các biện pháp nâng lãi suất cho thấy chi phí địa chính trị đối với Tokyo là cực kỳ lớn. Nhật Bản bắt buộc phải hy sinh một phần không gian tự chủ chính sách tiền tệ trong nước để chiều lòng đồng minh chiến lược và xoa dịu thị trường ngoại hối toàn cầu, dù biết rằng điều này có thể bóp nghẹt các doanh nghiệp vừa và nhỏ (SMEs) vốn phụ thuộc vào nguồn vốn chi phí thấp.
Phi Long/Theo Straitstimes